文章載入中... Loading Article...
anthropicAIs-1stocksaas
Anthropic S-1招股書:250 家千萬美元級核心客戶商業體質
ClimbFlow
35 分鐘
在生成式人工智慧從基礎模型研發轉向企業級應用的 2026 年,Anthropic 透過其提交至納斯達克(代號 ANT)的 S-1 招股說明書,向全球資本市場展現了軟體歷史上罕見的營收增長斜率。根據財務數據,Anthropic 在 2026 年上半年的營業收入達到 162.86 億美元,較 2025 年同期的 11.63 億美元暴增約 1,300%。其中,2026 年第二季度的營收達 115.55 億美元,並首次實現了 9.74 億美元的 GAAP 營業利潤(利潤率 8%),以及高達 22.35 億美元的非 GAAP 調整後營業利潤(利潤率 19%)。
儘管帳面上顯示 2026 年上半年有高達 807 億美元的淨虧損,但深入剖析資產負債表可發現,這主要歸因於約 724 億美元的可轉換票據與 SAFE(未來股權簡單協議)的非現金公允價值重估,這實際上反映了該公司估值向 1.5 兆至 2.兆美元飆升的過程。扣除此非現金項目,其核心營運現金流在 2026 年上半年已轉正,達到 39.29 億美元。
推動這場營收奇蹟的核心,是其極端且強大的客戶結構。截至 2026 年 9 月 30 日,Anthropic 擁有超過 11,900 家過去十二個月(TTM)營收貢獻超過 10 萬美元的企業客戶,超過 1,900 家貢獻超過 100 萬美元,而位居金字塔頂端的,是約 250 家 TTM 營收突破 1,000 萬美元的超級客戶。這些千萬美元級($10M+)客戶並非購買傳統 SaaS 座位授權的終端使用者,而是將 Claude 模型深度嵌入其核心業務流水線與數據基礎設施的「Token 增幅器」(Token Multipliers)。
這 250 家巨頭客戶(如 Snowflake、UiPath、Datadog、Klaviyo 與 Instacart)正在重塑 B2B 軟體的商業模式。Anthropic 高達 80% 的收入來自於基於消耗量的「為智慧付費」(Pay-for-intelligence)模式,其淨收入留存率(Net Revenue Retention, NRR)達到了史無前例的約 900%。這意味著,企業一旦將 Claude 整合入其運作架構,其 Token 消耗量便呈現指數級擴張。本研究報告將深度拆解這 250 家客戶的底層消耗邏輯、具體商業模式整合策略、投資回報率(ROI)實證,並從 SaaS 財務模型與資安架構的角度,客觀評估 Anthropic 的護城河與潛在的「照付不議」(Take-or-pay)算力風險。
| 財務與營運指標 | 2025 年同期 / 年底數據 | 2026 年 S-1 揭露數據 | 成長幅度 / 備註 |
|---|---|---|---|
| 半年度營收 (H1) | 11.63 億美元 | 162.86 億美元 | +1,300% YoY |
| Q2 營業利潤 (GAAP) | 虧損狀態 | 9.74 億美元 (利潤率 8%) | 首次實現單季營業利潤轉正 |
| H1 營運現金流 | (15.0) 億美元 | 39.29 億美元 | 自由現金流亦轉為正向 |
| 淨收入留存率 (NRR) | - | 約 900% (截至 2026.09) | 排除固定價格訂閱,純用量擴張 |
| >$100K 客戶數 (TTM) | >950 家 | >11,900 家 | 超過 12 倍增長 |
| >$1M 客戶數 (TTM) | - | >1,900 家 | 構成核心企業基本盤 |
| >$10M 客戶數 (TTM) | - | 約 250 家 | 「Token 增幅器」超級客戶 |
B2B2B 的分發網路:千萬級客戶的商業模式演化
要理解為何 250 家客戶能產生超過千萬美元的 TTM 營收,必須跳脫傳統 SaaS 以「使用者人數」乘以「單月訂閱費」的線性思維。這批客戶的本質是企業級數據基礎設施、自動化協調平台與垂直產業流水線。它們在商業模式上扮演了「批發商」或「基礎設施營運商」的角色,將 Anthropic 的智能能力封裝成具體的業務解決方案,再分發給其成千上萬的終端企業客戶。在這種 B2B2B(Business-to-Business-to-Business)的模式下,Anthropic 成為了底層的「推理引擎」,按 Token 的消耗量抽取價值。
數據平台與智慧自動化:RAG 的核心驅動者
在現代企業 IT 架構中,數據的價值取決於能夠從中提取洞察的速度與準確性。企業級數據基礎設施客戶(如 Snowflake 與 Datadog)之所以能成為 Anthropic 的千萬級客戶,是因為它們掌握了企業內部的海量結構化與非結構化資料,並需要將這些資料「餵」給 AI 以執行檢索增強生成(RAG)管道或大規模日誌分析。
Snowflake 透過原生整合 Claude 至其 Cortex AI 數據雲平台,徹底改變了企業與數據互動的方式。Snowflake 與 Anthropic 在 2025 年末簽署了高達 2 億美元的合作協議,使客戶能夠在數據不離開 Snowflake 安全邊界的情況下,直接呼叫 Claude 進行複雜的數據處理。無數 Snowflake 的企業客戶在運行結構化與非結構化數據查詢、構建推薦系統或自動化數據清理時,背後都在高頻調用 Claude 的 API。在這種模式下,Snowflake 按運算與存儲量向終端客戶收費,而 Anthropic 則透過 Snowflake 的龐大客戶群,獲得了穩定的 Token 消耗收入。
Datadog 則將 Claude 應用於大規模雲端日誌(Log)的異常分析與自動化運維領域。在現代微服務架構中,系統日誌的產生速度呈現指數級增長。Datadog 利用 Claude 的深度上下文理解能力,將傳統依賴工程師手動排查的枯燥工作轉化為即時的根本原因分析。每一行產生警報的日誌,都會轉化為一條結構化的自然語言分析請求,這在高併發的雲端環境中,迅速累積成龐大的 API 呼叫量,使 Datadog 順理成章地躋身千萬美元級別客戶。
機器人流程自動化(RPA)的 Agentic 演化
另一股推動千萬級 TTM 營收的強大力量,來自於傳統機器人流程自動化(RPA)巨頭的架構升級。UiPath 將 Claude 深度整合至其 Automation Cloud 平台,作為其 AI 智能體(Agents)執行複雜流程決策的「大腦」。傳統 RPA 依賴於死板的基於規則(Rules-based)的腳本,一旦介面變更或遇到例外狀況便會崩潰。如今,UiPath 的 Agent Builder 允許企業構建具備自主推理能力的智能體,這些智能體能夠在多個企業系統之間協調工作、讀取非結構化文件、並動態調整執行路徑。
這從根本上改變了 UiPath 的消耗模型。當 UiPath 的客戶(例如跨國金融機構或物流巨頭)部署成千上萬個智能體來處理保險理賠、發票審核或合規調查時,每一個決策節點、每一次工具調用、每一次狀態評估,都會觸發對 Claude 的 API 請求。UiPath 銷售的是流程自動化帶來的全職人力(FTE)節省,而 Anthropic 則從這些高度頻繁的、由智能體自主發起的推理過程中,獲取鉅額的 Token 收入。
營銷自動化與垂直產業應用的深度嵌入
在應用層,Klaviyo 與 Instacart 代表了另一種千萬級客戶的整合範式:將 AI 模型完全嵌入核心業務流水線,使 AI 成為推動直接營收增長的引擎,而不僅僅是附屬的生產力工具。
作為電商營銷自動化平台的領軍者,Klaviyo 推出 Customer Agent 與 Composer 產品,將 Claude 用於驅動高轉化率的文案生成與客製化推薦。Klaviyo 解決的核心痛點是數據與執行的碎片化,透過將客戶生命週期數據直接輸入 Claude 模型,系統能夠自動為數以百萬計的終端消費者生成高度個性化的電子郵件與簡訊。這種自動化流程(Flows)為客戶創造的營收遠高於傳統的批量發送活動,而 Klaviyo 價值的提升,直接轉化為對 Anthropic API 的巨大依賴。
北美生鮮配送龍頭 Instacart 同樣將 Claude 嵌入其核心購物者體驗與搜尋流水線中。在雜貨配送領域,消費者的搜尋意圖往往是模糊且基於場景的(例如「為孩子準備營養零食」或「簡單家庭晚餐」)。Instacart 利用 Claude 處理這些複雜的自然語言查詢,並結合其龐大的商品目錄與庫存數據,即時生成精準的推薦列表。這種從「關鍵字匹配」到「意圖理解」的升級,直接帶動了平台上數千萬次搜尋的轉化率,而每一次消費者搜尋,本質上都是一次 Anthropic 的 Token 消耗過程。
「Token 增幅器」效應:多步推理的成本幾何學
要深刻理解這 250 家客戶為何能產生如此龐大的營收,必須從技術架構層面拆解 AI 智能體(Agentic AI)帶來的「Token 增幅器」(Token Multiplier)效應。根據業界數據,儘管每百萬 Token 的單位成本自 2024 年以來已下降了 98%,但企業的 AI 帳單卻持續飆升,原因是「單位成本下降的速度,遠不及使用量增長的速度」。
在傳統的單輪對話應用中,使用者輸入一個提示詞,模型返回一個結果,通常消耗數百到數千個 Token。然而,千萬級客戶部署的是由 Claude 驅動的多步推理智能體。在 Agentic 模式下,智能體採用 ReAct(Reasoning and Acting)架構,在思考、行動、觀察之間進行迭代循環(Thought -> Action -> Observation -> Thought...)。一個看似簡單的企業級任務,例如處理一筆異常交易,可能需要智能體查詢資料庫、調用外部 API 獲取定價、檢索內部合規手冊、並生成最終報告。
這種多步協調會產生驚人的乘數效應。數據顯示,與單次調用系統相比,Agentic 工作流會導致 Token 消耗量增加 10 倍至 30 倍,一個中等複雜度的任務輕易便能消耗 5 萬至 20 萬個 Token。更為致命的是 Transformer 架構的底層特性:由於模型無狀態,每一次工具調用或重試(Retry),智能體都必須將累積的對話歷史、系統提示詞、所有可用的工具定義(Schema)以及先前的輸出結果,重新封裝並發送給 API。這種上下文冗餘積累導致成本呈現二次方(O(N^2))的複合式暴增。這正是 Anthropic 的「為智慧付費」模式能在企業市場中汲取如此巨大營收的技術底座。
突破架構瓶頸:從傳統 MCP 到代碼執行 (CE-MCP)
在推動 Agentic AI 落地時,Anthropic 面臨的最大挑戰是如何讓 Claude 能夠安全、標準化地與企業內部的異質系統(如資料庫、SaaS 應用、本機文件)進行通訊。為此,Anthropic 開發並開源了模型上下文協議(Model Context Protocol, MCP)。MCP 迅速成為業界標準,但也成為了 Token 膨脹的元兇之一。
在傳統的 MCP 實作中,客戶端必須在會話開始時,將伺服器上所有可用工具的元數據(如工具名稱、參數架構、描述)全數載入 Claude 的上下文窗口中,以便模型決定何時調用何種工具。實證研究指出,這種架構極度缺乏效率。在擁有數個 MCP 伺服器的生產環境中,僅僅是工具的定義描述就可能消耗高達 6.7 萬至 8.1 萬個 Token,佔據整個可用上下文窗口的 70% 以上,甚至在實際執行任何任務前,預算就已被大幅消耗。這不僅導致了極高的延遲與推理成本,還因為過多的無關訊息干擾,降低了模型決策的準確度。
為了解決這個嚴重的商業與技術瓶頸,Anthropic 隨後引入了代碼執行 MCP(Code Execution MCP, CE-MCP)架構。這項創新從根本上改變了多步推理的運作方式。在 CE-MCP 模式下,當接收到任務時,Claude 不再進行反覆的「選擇工具 -> 調用 -> 等待回應 -> 再思考」的冗長循環。相反地,模型會基於對環境的探索,直接編寫出一個完整的、包含所有控制邏輯、迴圈與工具調用指令的沙盒化可執行程式(例如一段複雜的 Python 腳本)。
這個生成的腳本隨後在隔離的運算環境中一次性執行完畢,僅將最終結果傳回給模型進行驗證。根據學術界在 arXiv 發布的實證研究(arXiv:2602.15945),CE-MCP 將原本需要數十次模型交互的任務,壓縮為一到兩次的程式碼執行回合,不僅大幅消除了每次通訊時的 Token 冗餘,還顯著降低了系統的端到端延遲。這項架構升級使 Datadog 與 UiPath 等客戶得以在控制成本的前提下,實現千萬級別 API 呼叫的規模化擴張。
企業級應用的 ROI 實證與業務重塑
企業之所以願意承擔高昂的基礎設施建置費用與 Token 消耗成本,是因為這些由 Claude 驅動的 Agentic 應用能夠產生遠超投入的投資回報率(ROI)。我們從各大領域的核心客戶中,提取了經過驗證的生產環境實證數據。
自動化運維與資料雲基礎設施
在 IT 基礎設施管理領域,Datadog 展現了 AI 協同開發與運維的巨大潛力。在將一項關鍵的生產系統進行遷移時,Datadog 廣泛部署了 Claude。透過精密的測試套件防護與 Claude 生成的優化代碼,Datadog 成功降低了 CPU 與記憶體的佔用率,並將與該系統相關的數據庫成本削減了驚人的 90%。此外,Datadog 的日誌分析 Copilot 使每一行錯綜複雜的系統日誌都能被即時轉譯為結構化的自然語言,極大地縮短了平均修復時間(MTTR)。
在資料雲領域,Snowflake 透過將 Claude 深度整合,使客戶能直接在雲端進行高價值的業務操作。例如,一家營收規模逾 10 億美元的醫療服務公司,為了處理海量且複雜的醫療帳單與保險理賠糾紛,導入了建構在 Snowflake 與 Anthropic Claude 上的自動化系統。在實施的第一階段,該系統成功識別並自動處理了大量的拒賠與異常,保護了高達 2.9 億美元的應收帳款(AR),最終實現了 192% 的強勁 ROI。
RPA 轉型與供應鏈管理
UiPath 的企業級部署證明了 Agentic AI 在替代傳統剛性 RPA 腳本上的優勢。歐洲市場的廣泛數據表明,部署於客戶服務或銷售助理領域的 AI 智能體,通常在第二年便能達到 80% 至 250% 的 ROI,並實質上節省 1 至 4 名全職人力。 在更為嚴苛的供應鏈場景中,一家大型企業利用 UiPath 與 Claude 建構了基於 MCP 協議的三節點協調代理系統,專門負責動態路線優化、物流異常處理與車隊調度。該專案的初期建置成本為 6.5 萬歐元,包含 API 呼叫與維護在內的首年總成本約為 9.14 萬歐元。然而,該系統在第一年便創造了 14.25 萬歐元的直接營運節省,對應的 ROI 高達 156%,且回本週期僅需 7.2 個月。
電商營銷流水線的槓桿效應
在營銷自動化領域,Klaviyo 將 Claude 融入其 Customer Agent 與 Composer 之中,實現了產品與業務邏輯的雙重升級。Klaviyo 的內部產品團隊全面採用 Agentic 工作流,其名為 "Dark Factory" 的內部系統能夠自主撰寫產品規格、拆解工程任務並進行子代理驗證,這極大地提升了研發交付速度。 在客戶端,由 AI 驅動的自動化觸發流程(Flows)為品牌帶來的單一訊息營收,是傳統批量營銷活動的 10 倍以上。例如,珠寶品牌 Maison Miru 僅透過建置精準的「瀏覽放棄」與「購物車放棄」的自動化流程,便成功捕捉了流失的潛在買家,實現了 2% 到 4% 的年度營收淨增長。這些客戶價值的提升,直接反映在 Klaviyo 創紀錄的 16.3% 非 GAAP 營業利潤率上,也鞏固了其作為 Anthropic 千萬級客戶的地位。
| 產業領域 / 代表客戶 | Agentic 整合架構與應用場景 | 核心業務挑戰與痛點 | 量化 ROI 與業務影響 |
|---|---|---|---|
| 數據基礎設施 (Datadog) | 日誌 Copilot 與代碼重構,運用 CE-MCP 加速分析 | 雲端日誌海量增長導致故障排除延遲、基礎設施成本高昂 | 遷移過程使資料庫相關成本驟降 90% |
| 資料雲 (Snowflake) | Cortex AI 原生整合 Claude 處理非結構化查詢 | 醫療糾紛與帳單處理需耗費大量人工審核時間與法規遵循 | 保護 2.9 億美元應收帳款,首階段 ROI 達 192% |
| 流程自動化 (UiPath) | Maestro 協調器結合多智能體架構執行複雜決策 | 傳統 RPA 腳本僵化,無法處理異常狀況與非結構化數據 | 複雜物流調度系統實現 156% ROI,回本僅需 7.2 個月 |
| 營銷自動化 (Klaviyo) | Composer 動態內容生成,"Dark Factory" 內部研發 | 消費者數據碎片化,傳統群發營銷轉換率低迷 | 自動化訊息單次收益達 10 倍,公司營業利潤率創新高 |
| 生鮮配送 (Instacart) | 基於意圖的智慧導航與語義檢索增強生成 | 消費者長尾搜尋(如「簡單晚餐」)缺乏精確的商品匹配 | 提升搜尋轉換率,帶動 2026 年 Q1 GTV 年增 13% |
開發者生產力引擎:Claude Code 的指數級爆發
探討 Anthropic 的企業營收,無法繞過其歷史上增長最快的單一產品——Claude Code。作為專為軟體開發工程師設計的智能體,Claude Code 展現了統治級的市場表現。該產品在 2025 年 5 月全面上市(GA)後,僅耗時 6 個月便於 11 月突破 10 億美元的 ARR;至 2026 年 2 月,其 ARR 更超過 25 億美元,並被市場預估在 2026 年 5 月達到 80 億美元的驚人規模。
Claude Code 的成功源於其在極高複雜度任務中的穩定性與深度參與。根據 JetBrains 於 2026 年年中的調查,高達 39% 的專業開發者在工作中使用 Claude Code,且每位開發者平均每週與該工具互動的時間長達 20 小時,這已經不再是偶爾使用的代碼補全工具,而是深度協作的虛擬同事。在著名的 SWE-bench Verified 基準測試中,Claude Code 在包含檔案存取、上下文理解與迭代除錯的完整架構下,實現了 58% 的高難度問題解決率;而在單純模型輸出的測試中,更曾達到 95% 的首次嘗試正確率。
對於企業客戶而言,這是一筆極具說服力的經濟帳。在一項針對中型研發團隊的分析中,一個原本由 10 名資深工程師組成的團隊(每人每年完全負擔成本約 20 萬美元,總計 200 萬美元),在導入 Claude Code 後,僅需 7 名工程師即可完成同等甚至包含更多複雜重構的工作量。扣除工具授權費用後,企業在第一年即可節省超過 56 萬美元的研發成本。這種清晰的成本節省與研發速率(Velocity)提升,使得 Claude Code 佔據了 AI 編程工具市場約 54% 的份額,並促使數千家企業將年度支出擴展至百萬美元以上。
| Claude Code 成長指標 | 數據節點 / 統計期間 | 里程碑 / 業務表現 |
|---|---|---|
| ARR 增長軌跡 | 2025.11 (GA 後 6 個月) | 突破 10 億美元 |
| ARR 增長軌跡 | 2026.02 (GA 後 9 個月) | 突破 25 億美元 |
| ARR 增長軌跡 | 2026.05 (市場預估) | 約 80 億美元 |
| 市場滲透與參與度 | 2026.05 - 2026.07 | 39% 專業開發者使用,平均每週互動 20 小時 |
| 代碼解決能力 | SWE-bench Verified | 在完整架構下達 58% 解決率,單一輸出最高 95% 正確率 |
| 開發者滿意度 | 2026.02 業界調查 | 46% 開發者評為「最喜愛」的 AI 工具,位居行業第一 |
AI SaaS 單位經濟效益與估值典範轉移
Anthropic 招股說明書中揭露的財務結構,深刻反映了企業 AI 基礎設施在單位經濟效益(Unit Economics)上的根本性變化。這 250 家千萬級客戶不僅是 Anthropic 的搖錢樹,它們自身的財務報表也因為整合了 AI 而正在經歷劇烈的重構。對於 SaaS 投資者而言,必須重新校準評估這些企業的財務指標。
毛利率的結構性壓縮與推論成本(Inference COGS)
傳統的 SaaS 企業遵循著極高的營運槓桿,軟體一旦開發完成,新增一名用戶的邊際成本趨近於零,這使得成熟期 SaaS 公司的毛利率普遍穩定在 80% 至 85% 之間。然而,當 SaaS 產品轉型為 AI 原生(AI-native)或深度整合 Agentic 工作流後,成本結構便發生了質變。每一次用戶與軟體的互動,都伴隨著雲端算力與模型 API 的實時消耗。
根據 ICONIQ Capital 於 2026 年發布的《AI 狀態報告》(State of AI 2026),受訪的 300 多位軟體高管數據顯示,AI 產品的平均預期毛利率僅為 52%。雖然這相較於 2024 年的 41% 與 2025 年的 45% 呈現出改善的滑翔路徑(Glide path),但仍遠低於傳統軟體的黃金標準。造成這一現象的核心在於「推論銷貨成本」(Inference COGS)。數據表明,在規模化階段的 B2B AI SaaS 中,每 100 萬美元的 AI 營收中,就有約 23 萬美元(即 23%)直接作為推論 API 費用、向量數據庫成本與運算基礎設施開銷流出。
對於採用 Anthropic 的大型客戶而言,這種成本呈現出高度的不對稱性。在典型的訂閱制模型中,5% 的「重度使用者」(Power users)可能會因為頻繁觸發複雜的 Agentic 推理迴圈,而消耗掉 25% 甚至更多的 API 成本。如果不對這些超級節點進行精細化的成本歸因與用量上限控制,這些帳戶的實際毛利率可能會迅速跌入負值,進而侵蝕公司整體的獲利能力。
利潤保衛戰:路由優化與 40 法則的重估
面對高昂的推論成本,千萬級客戶在基礎設施層面展開了積極的自救。這主要依賴於動態模型路由(LLM Routing)與快取技術的成熟。頂級工程團隊通常會部署 AI 網關(AI Gateways),透過智慧路由將 80% 簡單、常規的數據擷取或總結任務交給成本較低的輕量級模型(如 Claude 3.5 Haiku),而僅將高度複雜的決策邏輯路由至昂貴的高階模型(如 Claude Opus)。此外,結合提示詞快取(Prompt Caching)與批次處理(Batch API),企業能夠在不犧牲輸出品質的情況下,將整體推論成本削減 50% 至 70%。
在公開市場與私募併購中,投資者對這些 AI SaaS 企業的估值邏輯也產生了典範轉移。毛利率不再是唯一的檢驗標準,淨收入留存率(NRR)與 40 法則(Rule of 40,即營收成長率加上利潤率)的綜合考量成為了定價核心。Anthropic 自身高達 900% 的 NRR 證明了基於用量計費的無比爆發力;而對於普遍的 AI 原生 SaaS 企業,若能將 NRR 維持在 120% 以上,並在 40 法則上得分超過 40 甚至 55,其企業價值對營收(EV/ARR)的估值倍數仍可堅挺在 7x 到 9x。
Aventis Advisors 於 2026 年針對 SaaS 估值的分析明確指出,符合 40 法則的企業,其中位數估值倍數為 4.8x,而未能達標的企業則大幅滑落至 2.7x,顯示出市場對於「不計代價的增長」已失去耐心,轉而高度重視單位經濟效益的健康度與現金流轉化的能力。
| 2026 年 SaaS 估值與財務指標基準 | 傳統 SaaS 基準 / 中位數 | AI 原生 SaaS 表現與預期 | 數據來源與說明 |
|---|---|---|---|
| 軟體毛利率 (Gross Margin) | 約 80% - 85% | 預期約 52% (2026 年) | 受高昂推論成本 (Inference COGS) 壓縮 |
| 推論成本佔營收比例 | 極低 (主要為一般雲端託管) | 約 23% | 每 100 萬美元營收約消耗 23 萬美元算力 |
| 淨收入留存率 (NRR) | 頂級基準約 110% - 120% | Anthropic 達 900%;優質 AI SaaS > 120% | 用量計費模式推動了極高的內部擴張 |
| 達到 1 億美元 ARR 所需時間 | 歷史平均約 7.5 年 | 頂級 AI 企業約 5.7 年 | 生產力槓桿大幅縮短了商業化時間軸 |
| 估值倍數 (Rule of 40 合規者) | EV/ARR 中位數約 4.8x | 表現優異者可達 7x - 9x 倍數 | 兼具高成長與利潤紀律的企業享有顯著溢價 |
| 估值倍數 (Rule of 40 未達標) | EV/ARR 中位數約 2.7x | 面臨估值大幅下修 (2x - 4x) | 市場對高增長但負毛利的容忍度極低 |
戰略護城河還是財務懸崖?「照付不議」算力與資安風險
對於 Anthropic 的投資者與產業分析師而言,這 250 家千萬級客戶構成的龐大營收雖然耀眼,但 S-1 文件所揭露的深層運營細節,暴露了該公司在供應鏈依賴與資安架構上的嚴峻挑戰。
「照付不議」(Take-or-pay)的數千億美元算力承諾
Anthropic 面臨的最大財務風險,是其與主要雲端供應商之間簽訂的長期算力採購合約。S-1 文件顯示,截至 2026 年 6 月 30 日,Anthropic 已承擔了高達 2,656 億美元的固定或最低算力承諾;若計入 2026 年下半年新簽署的協議,其在未來七至十年內對 Amazon、Google 與 Microsoft 等巨頭的「照付不議」(Take-or-pay)承諾總額,保守估計高達 5,180 億美元,甚至有報導指出談判總規模朝向 7,500 億美元邁進。
這種「照付不議」的條款意味著,無論 Anthropic 的客戶是否消耗了預期的 Token 數量,Anthropic 都必須按期支付龐大的 GPU 與 TPU 租賃費用。在 2026 年上半年,其算力與基礎設施成本高達近 90 億美元(佔營收的 55%),這不僅產生了嚴重的期限錯配(Duration mismatch)風險,更讓 Anthropic 的現金流處於如履薄冰的境地。如果任何宏觀經濟波動導致這 250 家千萬級客戶縮減 API 調用,Anthropic 的毛利率將會瞬間崩潰,進而引發巨大的流動性危機。
通路稅與競爭糾葛:16% 的市集抽成
在分發通路上,Anthropic 同樣面臨著高度的平台依賴。2025 年,高達 47% 的營收是透過 Amazon Bedrock 與 Google Cloud Vertex AI 等雲端市集完成的,而這一比例在 2026 年上半年攀升至 48%。這不僅意味著 Anthropic 將近一半的客戶關係掌握在其算力供應商(同時也是最大的投資者與直接競爭對手)手中,更殘酷的是,這些雲端巨頭會從每一筆透過其平台進行的 API 調用中,抽取高達 16% 的市集手續費(Marketplace toll)。這種身兼「房東」、「通路商」與「競爭對手」的三重角色,使得 Anthropic 在未來的定價權談判中處於極度弱勢。
懸在企業頭上的達摩克利斯之劍:MCP 與 Agentic 資安風險
隨著這 250 家千萬級客戶將 Claude 深度接入內部核心系統(如資料庫、程式碼儲存庫與客戶關係管理系統),資訊安全成為了決定 Agentic AI 能否持續擴張的生命線。2026 年,OWASP(開放全球應用程式安全專案)發布了專門針對代理應用的十大安全風險(OWASP Agentic Top 10),並將模型上下文協議(MCP)列為全新的重大攻擊面。
由於 MCP 和 CE-MCP 允許智能體直接與外部工具互動並執行代碼,傳統基於邊界的應用程式安全(AppSec)工具往往失效。在實務上,企業面臨著幾大致命威脅: 首先是工具投毒(Tool Poisoning, ASI02)。攻擊者可以透過篡改 MCP 工具的描述文件,使 AI 模型誤解該工具的功能。當智能體調用該工具時,便會在不知情的情況下執行惡意代碼或將機密數據外洩至不受信任的伺服器。 其次是身份與權限濫用(Confused Deputy, ASI03)。在許多倉促部署的企業環境中,MCP 伺服器並未嚴格執行短效 OAuth 驗證,而是將具有最高管理員權限的 API 密鑰明文寫入配置中。一旦攻擊者透過提示詞注入(Prompt Injection)挾持了智能體,便能直接繼承這些過高的系統權限,實現橫向移動與破壞。 此外,學術界針對 CE-MCP 架構應用 MAESTRO 框架進行的威脅建模(arXiv:2602.15945)指出,雖然代碼執行模式降低了 Token 消耗,但也引入了高達 16 種新型攻擊類別(如異常介導的代碼注入)。如果企業未能在 MCP 伺服器周圍部署嚴格的容器化沙盒隔離,並在執行不可逆的寫入操作前強制加入「人在迴圈」(Human-in-the-loop)的審查機制,一次單純的 AI 測試極可能演變為災難性的生產環境數據外洩。
| OWASP 代理應用十大安全風險 (摘錄) | 核心威脅機制與 MCP 關聯 | 企業面臨的實際後果 |
|---|---|---|
| ASI01: Agent Goal Hijack (目標劫持) | 攻擊者透過惡意輸入改變智能體既定目標 | 智能體放棄原任務,轉而執行未經授權的指令 |
| ASI02: Tool Poisoning (工具投毒) | 篡改 MCP 伺服器上的工具定義 (Schema) 或描述 | 模型被誘騙調用惡意工具,導致資料外洩或遠端代碼執行 |
| ASI03: Privilege Abuse (權限濫用) | MCP 伺服器使用明文或未受限的高權限 API 憑證 | 攻擊者挾持智能體後,直接繼承管理員權限進入內部系統 |
| ASI05: Unexpected Code Execution | CE-MCP 模式下,沙盒隔離失效或惡意指令被執行 | 將正常的資料處理任務轉化為針對企業基礎設施的系統級破壞 |
| MCP10: Context Over-Sharing | 會話狀態或上下文窗口在多任務/多使用者間未隔離 | 導致跨租戶的敏感資料(如 API 金鑰或個人隱私)洩漏給未授權實體 |
投資結論與戰略啟示
綜上所述,Anthropic 能夠在 2026 年上半年實現 1,300% 的驚人成長與 900% 的 NRR,其核心動力絕非單純的模型智力提升,而是成功說服了 Snowflake、UiPath、Datadog、Klaviyo 等 250 家巨頭客戶將 Claude 轉化為推動其核心業務運轉的「推理引擎」。
對於 SaaS 投資者與產業分析師而言,這份研究揭示了未來軟體市場的幾個不可逆轉的戰略趨勢:
- 「Token 增量」將取代「座位數」成為 SaaS 估值的新錨點。 千萬美元級客戶的誕生,證明了 Agentic AI 的多步推理機制能產生 10 倍至 30 倍的 Token 消耗乘數。未來的 B2B 軟體必須將定價模型與底層的算力消耗深度綁定(Pay-for-intelligence),否則將無法捕獲 AI 所創造的巨大價值,也無法負擔日益高昂的推論成本。
- 單位經濟效益的重塑考驗營運紀律。 在推論成本佔據營收 23%、AI 產品平均毛利率僅 52% 的新常態下,企業必須精通模型路由(LLM Routing)、快取與批次處理等架構優化技術。公開市場對 Rule of 40 的審視變得更加嚴苛,無法在增長與毛利率之間取得平衡的企業,將面臨估值倍數的毀滅性壓縮。
- 基礎設施與安全的雙重博弈決定終局。 Anthropic 高達 5,180 億美元的「照付不議」算力合約以及 16% 的雲端通路稅,構成了懸在其估值上方的財務懸崖。同時,MCP 協議帶來的資安攻擊面(如工具投毒與越權執行),隨時可能因單一重大資安事件而引發企業客戶的信任崩塌。未來的贏家不僅需要在模型層面保持領先,更需要在安全的隔離架構與健康的通路談判中掌握主動權。
估值方式:Simple Valuation Ratio
在此回測過去五年(2020 至 2025 年間)具指標性的美國大型科技/高成長 IPO 案例,以及一級市場指標企業 SpaceX 的估值對照:
一、近五年美股指標大型 IPO 首日 SVR 實測
| 公司名稱 | IPO 日期 | 前一季營收(Q-1) | 年化營收 (Q-1 × 4) | 首日收盤市值 | 首日 SVR 倍數 |
|---|---|---|---|---|---|
| Snowflake (SNOW) | 2020-09 | 約 1.33 億美元 | 約 5.32 億美元 | 約 704 億美元 | ~132.3x |
| Palantir (PLTR) | 2020-09 (DPO) | 約 2.52 億美元 | 約 10.08 億美元 | 約 209 億美元 | ~20.7x |
| DoorDash (DASH) | 2020-12 | 約 8.79 億美元 | 約 35.16 億美元 | 約 602 億美元 | ~17.1x |
| Airbnb (ABNB) | 2020-12 | 約 15.06 億美元 | 約 60.24 億美元 | 約 865 億美元 | ~14.4x |
| Coinbase (COIN) | 2021-04 (DPO) | 約 18.01 億美元 | 約 72.04 億美元 | 約 858 億美元 | ~11.9x |
| Rivian (RIVN) | 2021-11 | 約 100 萬美元 | 約 400 萬美元 | 約 860 億美元 | 極端值 (>1,000x) |
| Arm Holdings (ARM) | 2023-09 | 約 6.75 億美元 | 約 27.00 億美元 | 約 650 億美元 | ~24.1x |
| Instacart (CART) | 2023-09 | 約 7.16 億美元 | 約 28.64 億美元 | 約 93 億美元 | ~3.2x |
| Reddit (RDDT) | 2024-03 | 約 2.50 億美元 | 約 10.00 億美元 | 約 95 億美元 | ~9.5x |
二、SpaceX(一級市場二級交易對照)
SpaceX 截至目前尚未在公開市場進行 IPO,但其定期透過內部要約收購(Tender Offer)形成公允市場估值:
- 估值基準:在近期一級市場要約收購中,SpaceX 的估值約在 2,100 億至 2,500 億美元 區間。
- 營收規模:其單季營收推估約在 30 億至 35 億美元 水準(年化營收 Run-rate 約 120 億至 140 億美元,主要由 Starlink 訂閱與 Falcon 發射業務構成)。
- 實質 SVR:
其作為硬體製造與衛星運營結合的巨頭,一級市場給予的估值倍數落在 18x 左右。
二、SpaceX(從一級市場二級交易到公開上市各階段 SVR 演變)
SpaceX 於 2026 年 6 月正式於美股公開上市(Nasdaq: SPCX)。隨著業務結構自航太製造與衛星通訊跨足 AI 雲端算力基礎設施,其營收倍數經歷了自一級市場到上市首日、再隨各季財報放量而動態收斂的完整過程。各階段核心指標與 SVR 計算公式整理如下:
Pre-IPO(一級市場內部要約收購階段)
- 估值基準:一級市場內部要約收購(Tender Offer)估值約 2,100 億至 2,500 億美元。
- 營收規模:單季營收約 30 億至 35 億美元,對應年化營收 Run-rate 約 120 億至 140 億美元(主要由 Starlink 訂閱與 Falcon 火箭發射構成)。
- SVR 計算公式:
此階段資本市場依傳統硬體製造與低軌通訊營運商模式定價,倍數落在 18x 左右。
IPO Day 1(上市首日定價與收盤階段)
- 估值基準:定價每股 135 美元(發行市值約 1.77 兆美元),首日收盤價達每股 161 美元,對應收盤市值約 2.10 兆美元。
- 營收規模:IPO 前一季(2026 Q1)營收約 51.6 億美元,對應年化營收 Run-rate(51.6 億美元 × 4)為 206.4 億美元。
- SVR 計算公式:
- 定價 SVR:
- 首日收盤 SVR:
納入算力叢集架構與 xAI 業務合併定價後,公開市場給予超級 AI 雲端基礎設施溢價,使首日倍數衝破 100x 水準。
- 定價 SVR:
Post-IPO Q2(2026 年第二季財報發布後)
- 估值基準:Q2 財報公布前後股價震盪整理,市場平均總市值約 1.65 兆美元(區間約 1.5 兆至 1.8 兆美元)。
- 營收規模:2026 Q2 單季實際營收達 78.14 億美元(年增 92%),對應年化營收 Run-rate(78.14 億美元 × 4)為 312.56 億美元。
- SVR 計算公式:
- 最新季度年化 Run-rate SVR:
- 近四季累計營收(TTM,約 248.6 億美元)SVR:
第二季營收在 Starlink 用戶擴張與 AI 業務放量帶動下顯著增長,帶動倍數由上市首日的百倍迅速回落至 50x 至 65x 區間。
- 最新季度年化 Run-rate SVR:
Post-IPO Q3(2026 年第三季財報最新現狀)
- 估值基準:當前股價約 148.95 至 159 美元區間波動,最新總市值約為 2.02 兆美元。
- 營收規模:2026 Q3 單季營收跳升至 146 億美元(超級智慧算力 70.2 億、Starlink 52 億、航太 18 億),對應年化營收 Run-rate(146 億美元 × 4)為 584 億美元。
- SVR 計算公式:
- 最新季度年化 Run-rate SVR:
- 近四季累計營收(TTM,約 325.7 億美元)SVR:
隨著第三季單季算力租賃與軟體整合全面並表,單季營收創下新高,年化 SVR 進一步收斂至 35x 左右,逐步以高速增長的實質營收消化先前的估值溢價。
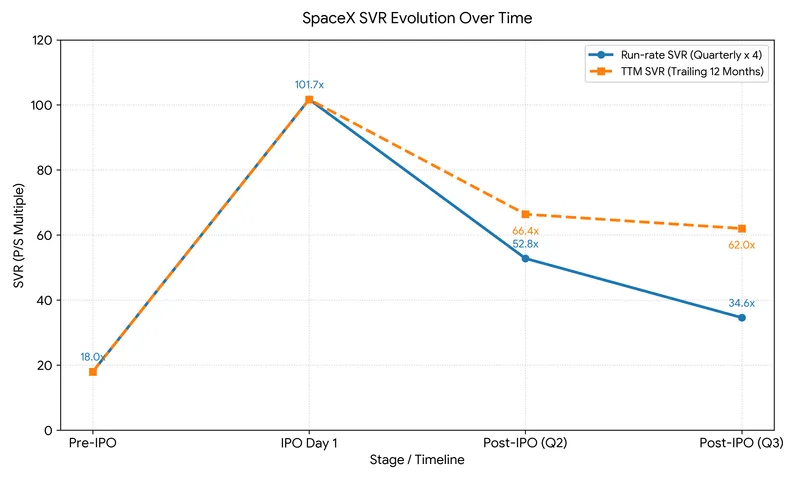
- 最新季度年化 Run-rate SVR:
Anthropic(IPO / 一級市場估值對照)
Anthropic 遞交 S-1 招股說明書推進公開上市,其估值主要依據近期融資輪次公允價值與市場預期市值區間定價:
- 估值基準:在近期市場預估與可轉債/優先股重估隱含市值中,Anthropic 的目標估值約在 4,850 億至 10,120 億美元 區間(分別對應 20.6x 至 43.0x SVR)。
- 營收規模:其截至 2026 年 6 月 30 日止近半年營收為 117.63 億美元,推估上一季營收約 58.8 億美元 水準(年化營收 Run-rate 為上一季營收 ,約 235.3 億美元,主要由 Claude API 服務、企業訂閱與雲端分銷授權構成)。
- 實質 SVR:
其作為基礎大模型與企業級 AI 平台巨頭,市場給予的估值倍數落在 20x 至 43x 左右。
三、歷史回測數據的三大分層觀察
寬鬆週期泡沫峰值(2020 - 2021 年)
- 超高倍數現象:在 2020 年零利率與流動性氾濫時期,市場給予純軟體/高毛利 SaaS 的溢價極度極端。Snowflake 首日 SVR 衝上 132x,即使當時具備超過 100% 的營收同比增速,後續數年在市場利率正常化後,股價均面臨劇烈的本益比壓縮(Multiple Contraction)。
- 未有實質營收的硬體項目:如 Rivian 在幾無實質單季營收的狀態下上市,SVR 失去定價意義,後續股價跌幅達 80% 以上。
市場理性回歸期(2023 - 2024 年)
- 在高利率與更重基本面的環境下,大型企業首日 SVR 顯著收斂。
- 成熟平台型(如 Reddit、Instacart)的首日 SVR 落在 3x 至 10x,貼近或略高於顛覆性科技股歷史平均值(8.3x)。
- 核心戰略資產(如掌握晶片架構壟斷權的 Arm)首日 SVR 約為 24x,落在平均值的 3 倍左右。
延伸閱讀
延伸閱讀 —— 更多精選文章與深度解析。
InvestmentAIUS market
2026-10-15沙盤推演AI巨頭的系統性隱患:從歷史泡沫對照、四大傳導路徑到未來投資應對
美國科技巨頭AI基礎建設capex的加速支出如何影響公司股價估值變化,以及AI概念股未來的機會與挑戰走向。
16 分鐘閱讀全文 →
AITechStrategy
2026-08-122026 MNCs對AI商業顧問的崗位需求到底如何理解?從「模型狂熱」到「業務貼現」的跨國企業人才轉向
2026 年跨國企業(MNCs)對 AI 人才的需求發生了決定性轉向。隨著 50% 以上的企業 GenAI 項目停滯於 PoC 階段,企業不再盲目追捧單純的模型工程師,而是急需能夠將技術轉化為資產負債表利潤的「AI 商業顧問(AI Translator)」。本文結合 McKinsey 1:3:5 投資鐵律與 Gartner 實證數據,深度拆解四大跨國巨頭聚類需求與核心能力矩陣。
10 分鐘閱讀全文 →
AIFinanceTMT
2026-08-12AI 專案究竟為資產負債表創造了多少真實利潤?從「算力軍備競賽」到「內生業務貼現」——以 Meta 為核心的 TMT 產業審計級研究報告
在市場普遍質疑科技巨頭 AI 資本開支(Capex)過剩的當下,本文以 TMT 行業研究框架,剔除微軟、亞馬遜等雲端租售算力的外部營收干擾,聚焦於 100% 內生型 AI 轉型的標竿——Meta(META)。透過 2021–2024 審計級 10-K 財報數據,深度拆解 AI 如何在去除第三方算力租賃的情況下,透過廣告定價權(Price per Ad +10%)、庫存擴容(Reels 算法時長)與人均創收躍升($2.22M/人),將 $392 億美元資本開支轉化為創紀錄的 42% 營業利潤率與 $521 億美元自由現金流。
10 分鐘閱讀全文 →
AIAlibabaGoogle
2026-08-12從實驗室、內生飛輪到 MaaS 商業化:阿里巴巴 vs. 谷歌的 AI 三階段演進與 ROIC 資本回報全景剖析
阿里巴巴(Alibaba)與谷歌(Google/Alphabet)在過去近二十年間的 AI 商業化演進歷程,從「內部內生化的隱性賦能,到「對外產品化與雲端方案」的重資產擴張,再到「大模型 MaaS 生態」的重塑。結合歷年財報、分部營收與 ROIC 動態演變,全景拆解兩家巨頭在Capex、R&D與利潤貼現能力上的根本分化。
10 分鐘閱讀全文 →